Abrechnung 2025: Fristen, neue Grundsteuer, zwölf Fehler
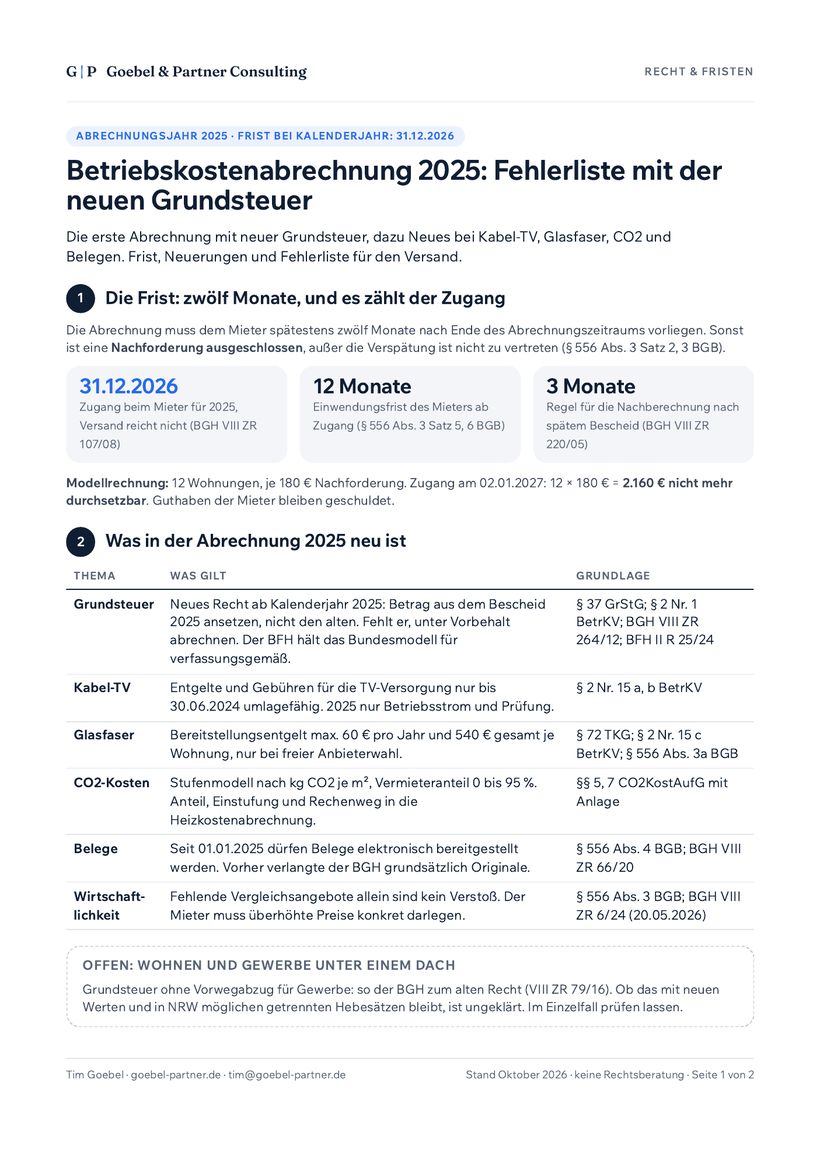
Bei Kalenderjahr muss die Abrechnung 2025 bis 31.12.2026 beim Mieter sein, sonst sind Nachforderungen ausgeschlossen. Die Unterlage bündelt Frist, Neuerungen und eine Fehlerliste zum Abhaken vor dem Versand.
- Abrechnungsfrist: warum der Zugang zählt, nicht der Versand
- Neue Grundsteuer 2025 und was bei fehlendem Bescheid gilt
- Kabel-TV, Glasfaser, CO2-Kosten und digitale Belege im Überblick
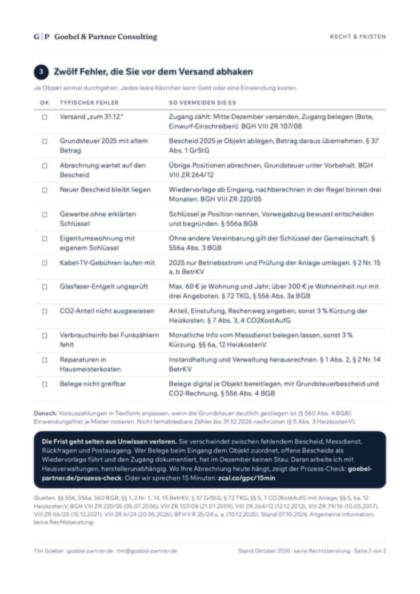
- Zwölf typische Fehler mit „So vermeiden Sie es“ zum Abhaken
2 Seiten · PDF · Stand 07.10.2026 · mit Quellen · kein Newsletter ohne Häkchen
Abrechnungsfrist
Die Abrechnung muss dem Mieter spätestens zwölf Monate nach Ende des Abrechnungszeitraums mitgeteilt werden; danach sind Nachforderungen ausgeschlossen, außer die Verspätung ist nicht zu vertreten (§ 556 Abs. 3 Satz 2, 3 BGB). Maßgeblich ist der Zugang beim Mieter (BGH, VIII ZR 107/08).
Neue Grundsteuer
Das neue Grundsteuerrecht gilt erstmals für das Kalenderjahr 2025 (§ 37 Abs. 1 GrStG). Die Grundsteuer ist als Betriebskostenart umlagefähig (§ 2 Nr. 1 BetrKV).
Kürzung bei fehlendem CO2-Ausweis
Fehlen in der Heizkostenabrechnung CO2-Anteil, Einstufung oder Rechenweg, darf der Mieter seinen Heizkostenanteil um 3 Prozent kürzen (§ 7 Abs. 3, 4 CO2KostAufG).
Bis wann muss Ihre Abrechnung beim Mieter sein?
Geben Sie das Ende Ihres Abrechnungszeitraums ein. Der Rechner zeigt den letzten Tag, an dem die Abrechnung dem Mieter zugegangen sein muss, damit Nachforderungen nicht ausgeschlossen sind.
Bei Abrechnung nach Kalenderjahr: Dezember 2025 wählen.
Bis dahin muss die Abrechnung beim Mieter sein
Noch 66 Tage. Danach sind Nachforderungen bei Wohnraum ausgeschlossen.
Es zählt der Zugang beim Mieter, nicht das Datum des Versands (§ 556 Abs. 3 Satz 2 BGB; BGH, Urteil vom 21.01.2009, VIII ZR 107/08). Planen Sie Postlauf und Zugangsnachweis ein. Quelle: § 556 Abs. 3 BGB; BGH VIII ZR 107/08.
Noch 66 Tage. Fangen Sie heute an.
Die Abrechnung 2025 ist die erste mit der neuen Grundsteuer und muss bei Kalenderjahr bis 31.12.2026 beim Mieter sein. Die Unterlage zeigt auf zwei Seiten, was neu ist und welche zwölf Fehler Sie vor dem Versand ausschließen.
bis 31. Dezember 2026
- Sofort per Mail, als PDF
- Kein Newsletter ohne Häkchen
- Allgemeine Information, keine Rechtsberatung
2 Seiten · PDF · kostenlos
Schritt 1 von 3
Kurz beantwortet
Frei zum Nachlesen. Die Unterlage geht weiter: mit Checkliste und Fahrplan.
Bis wann muss die Nebenkostenabrechnung 2025 beim Mieter sein?
Bei Abrechnungszeitraum Kalenderjahr bis 31.12.2026 (§ 556 Abs. 3 Satz 2 BGB). Entscheidend ist der Zugang beim Mieter, nicht der Versand; Postlaufzeiten gehen zulasten des Vermieters (BGH, Urteil vom 21.01.2009, VIII ZR 107/08). Danach sind Nachforderungen in der Regel verloren, Guthaben nicht.
Was tun, wenn der neue Grundsteuerbescheid noch fehlt oder geändert wird?
Die übrigen Positionen fristgerecht abrechnen und die Grundsteuer unter Vorbehalt stellen. Der BGH erlaubt eine Nachberechnung, wenn der Vermieter ohne Verschulden nicht rechtzeitig abrechnen konnte (VIII ZR 264/12); sie sollte in der Regel innerhalb von drei Monaten nach Eingang des Bescheids erfolgen (VIII ZR 220/05).
Dürfen Kabel-TV-Gebühren 2025 noch in die Nebenkosten?
Nein. Nutzungsentgelte und Gebühren für die TV-Versorgung waren nur bis 30.06.2024 umlagefähig. Für 2025 dürfen nur noch Betriebsstrom und die Prüfung der Anlage umgelegt werden (§ 2 Nr. 15 a, b BetrKV).
Muss der Vermieter vor der Beauftragung Vergleichsangebote einholen?
Nicht allgemein. Nach BGH, Urteil vom 20.05.2026 (VIII ZR 6/24) ist das bloße Fehlen von Vergleichsangeboten kein Verstoß gegen das Wirtschaftlichkeitsgebot (§ 556 Abs. 3 Satz 1 BGB); der Mieter muss objektiv überhöhte Kosten konkret darlegen. Sonderregel beim Glasfaserbereitstellungsentgelt über 300 € je Wohneinheit: umlegbar nur, wenn soweit möglich drei Angebote eingeholt wurden (§ 556 Abs. 3a BGB).
Dürfen Belege zur Betriebskostenabrechnung digital bereitgestellt werden?
Ja, seit 01.01.2025 ist der Vermieter berechtigt, die Belege elektronisch bereitzustellen (§ 556 Abs. 4 BGB). Zuvor hatte der BGH grundsätzlich Einsicht in die Originale verlangt (VIII ZR 66/20).
Tim GoebelGoebel & Partner Consulting, Dortmund. Berät Hausverwaltungen herstellerunabhängig bei Abläufen, Automatisierung und KI.
Quellen
- § 556 BGB (Abrechnungsfrist, Einwendungsfrist, Glasfaser, Belegeinsicht) · geprüft 07.10.2026
- § 556a BGB (Abrechnungsmaßstab) · geprüft 07.10.2026
- § 560 BGB (Anpassung der Vorauszahlungen) · geprüft 07.10.2026
- § 2 BetrKV (Grundsteuer, Hauswart, Antenne/Breitband/Glasfaser) · geprüft 07.10.2026
- § 37 GrStG (Anwendung ab Kalenderjahr 2025) · geprüft 07.10.2026
- § 72 TKG (Glasfaserbereitstellungsentgelt) · geprüft 07.10.2026
- § 7 CO2KostAufG (Ausweis, Kürzungsrecht) · geprüft 07.10.2026
- Anlage CO2KostAufG (Stufenmodell Wohngebäude) · geprüft 07.10.2026
- § 12 HeizkostenV (Kürzungsrecht) · geprüft 07.10.2026
- BGH, Urteil vom 12.12.2012, VIII ZR 264/12 (rückwirkende Grundsteuer) · geprüft 07.10.2026
- BGH, Urteil vom 21.01.2009, VIII ZR 107/08 (Zugang entscheidend) · geprüft 07.10.2026
- BGH, Urteil vom 05.07.2006, VIII ZR 220/05 (Nachberechnung binnen drei Monaten) · geprüft 07.10.2026
- BGH, Urteil vom 10.05.2017, VIII ZR 79/16 (Grundsteuer, kein Vorwegabzug) · geprüft 07.10.2026
- BGH, Urteil vom 15.12.2021, VIII ZR 66/20 (Originalbelege) · geprüft 07.10.2026
- BGH, Urteil vom 20.05.2026, VIII ZR 6/24 (Wirtschaftlichkeitsgebot) · geprüft 07.10.2026
- BFH, Urteile vom 10.12.2025, II R 25/24, II R 31/24, II R 3/25 (Bundesmodell) · geprüft 07.10.2026
Allgemeine Information, keine Rechtsberatung. Für Ihren Einzelfall fragen Sie bitte Ihre Anwältin, Ihren Anwalt oder Ihre Steuerberatung.
Das könnte Sie auch betreffen
Alle Unterlagen und das Fristen-Radar
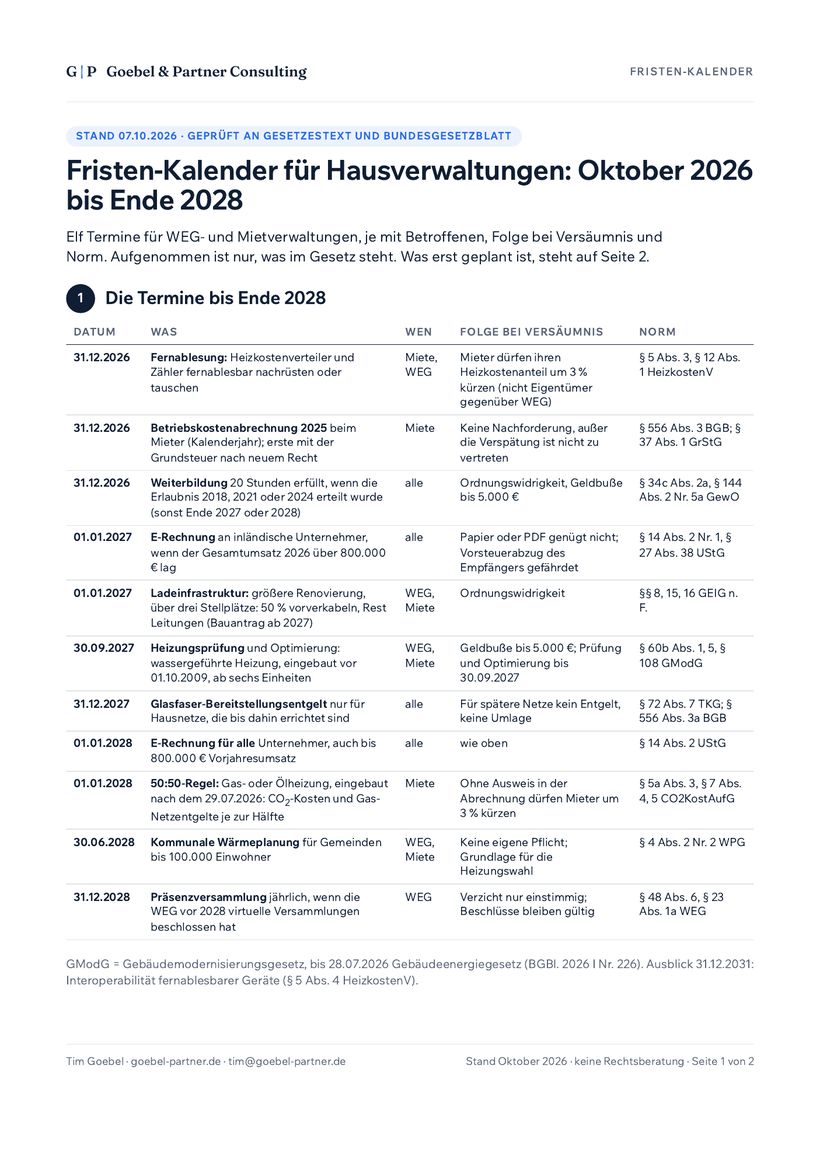
Fristen-Kalender für Hausverwaltungen: Oktober 2026 bis Ende 2028
Elf Fristen bis Ende 2028, allein drei am 31.12.2026. Jede mit Folge bei Versäumnis und Norm.
Ansehen
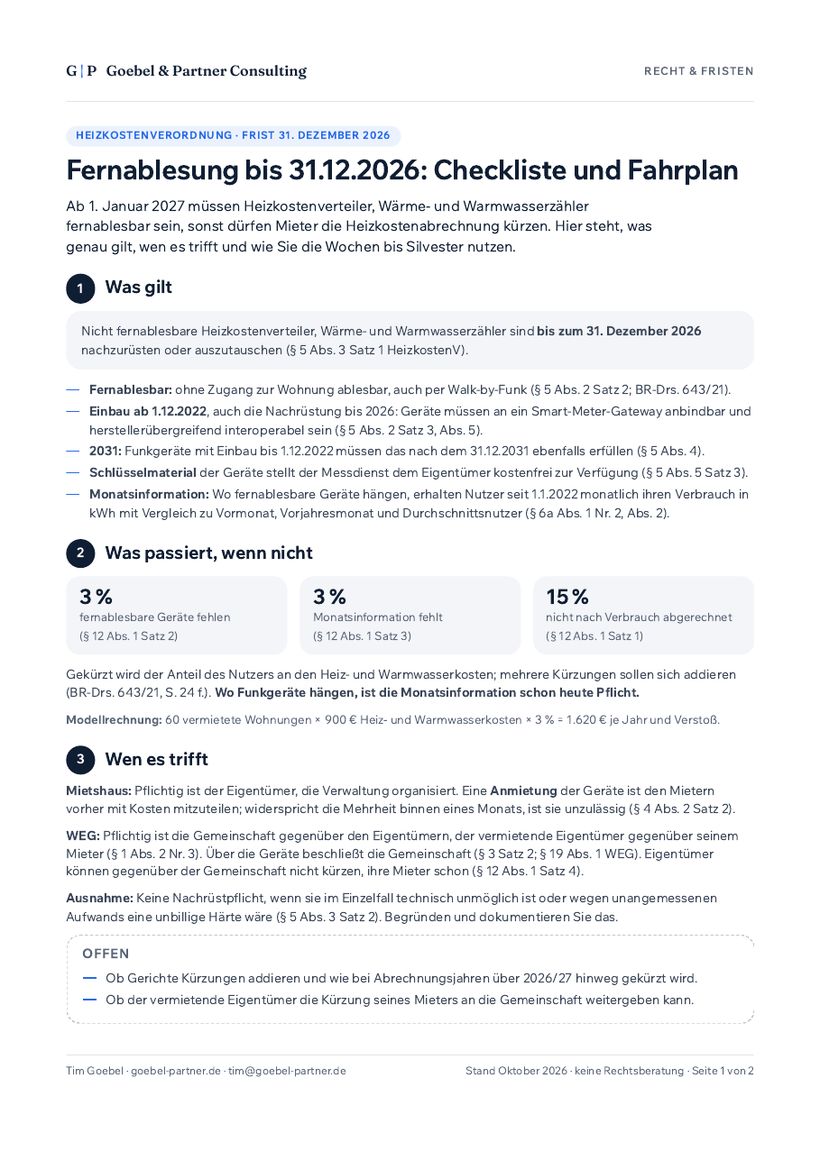
Fernablesung bis 31.12.2026: Checkliste und Fahrplan
Ab 2027 dürfen Mieter 3 % kürzen, wenn Zähler nicht fernablesbar sind. Checkliste und Fahrplan bis Silvester.
Ansehen
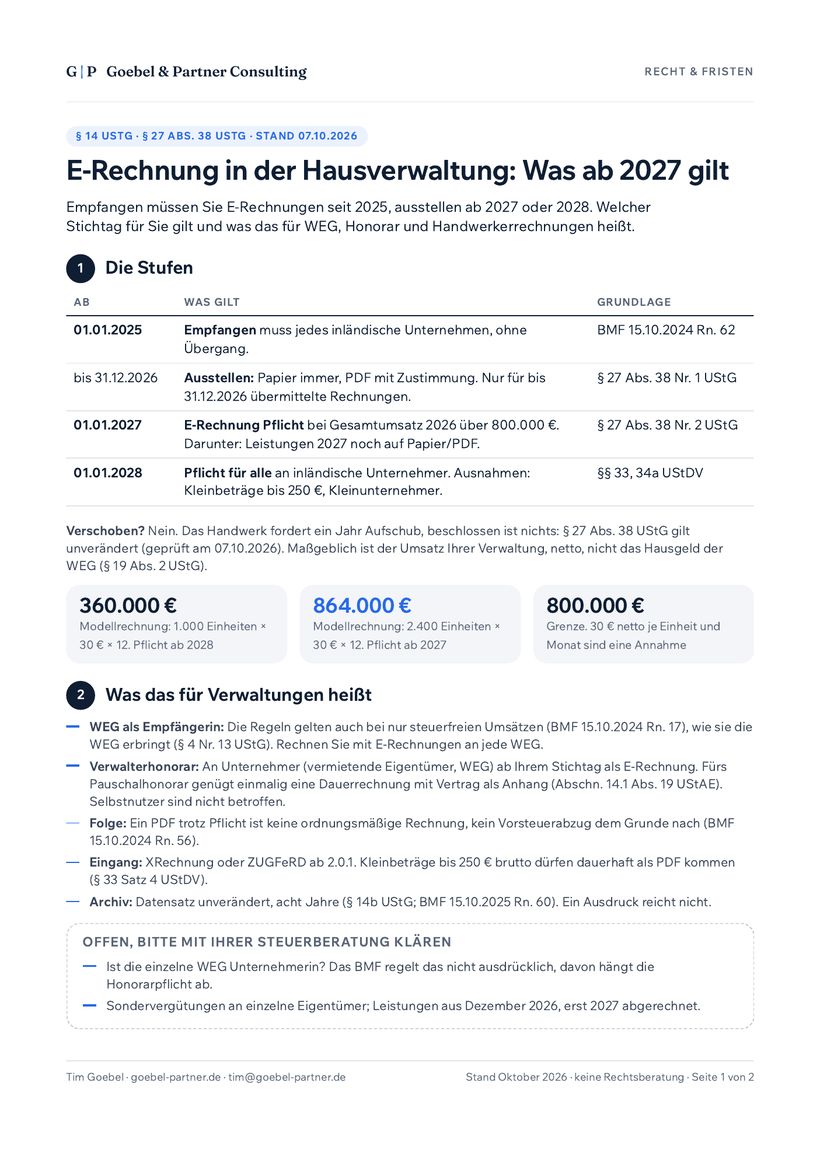
E-Rechnung in der Hausverwaltung: Was ab 2027 gilt
Ab 01.01.2027 E-Rechnung Pflicht ab 800.000 € Umsatz, ab 2028 für alle. Was Verwaltungen jetzt tun.
AnsehenMehr davon, alle zwei Wochen: der Bierdeckel.
Der Bierdeckel ist mein kostenloser Newsletter für Hausverwaltungen: alle zwei Wochen ein Ablauf, durchgerechnet in Stunden und Euro, dazu eine Vorlage, die Ihr Team am selben Tag nutzt. Fünf Minuten Lesezeit, jederzeit abbestellbar.