E-Rechnung in der Verwaltung: Ihr Stichtag 2027 oder 2028
Empfangen müssen Hausverwaltungen E-Rechnungen seit 2025, ab 2027 oder 2028 müssen sie Honorare selbst so abrechnen. Die Unterlage zeigt Ihren Stichtag, die Sonderfälle der Verwaltung und einen Fahrplan zum Abhaken.
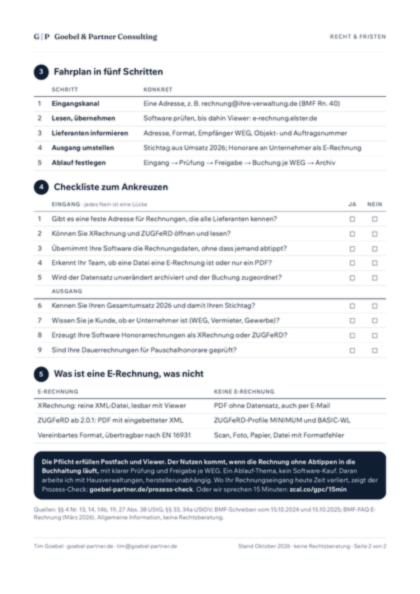
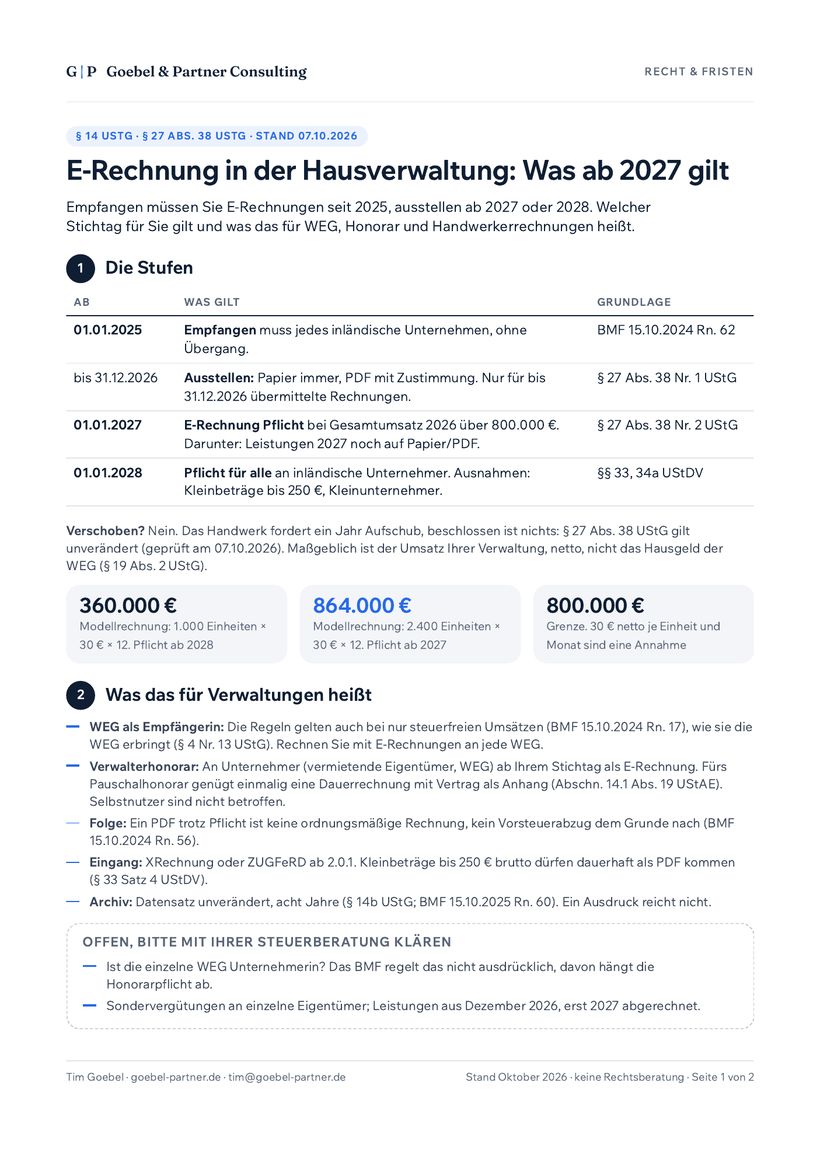
- Die Stufen 2025, 2027, 2028 mit Norm und der 800.000-€-Grenze
- WEG als Rechnungsempfängerin und Verwalterhonorar als Dauerrechnung
- Fahrplan in fünf Schritten von rechnung@ bis zum Archiv
- Checkliste Eingang und Ausgang plus Tabelle: Was ist eine E-Rechnung?
2 Seiten · PDF · Stand 07.10.2026 · mit Quellen · kein Newsletter ohne Häkchen
Empfang ist Pflicht
Jedes inländische Unternehmen muss E-Rechnungen empfangen können, ohne Übergangsfrist. Ein normales E-Mail-Postfach genügt (BMF-Schreiben vom 15.10.2024, Rn. 40 und 62).
Grenze für 2027
Lag der Gesamtumsatz 2026 darüber, sind ab 01.01.2027 E-Rechnungen an Unternehmer Pflicht; sonst ab 01.01.2028 (§ 27 Abs. 38 Nr. 2 UStG).
Kleinbeträge bleiben frei
Rechnungen bis 250 € brutto dürfen dauerhaft auf Papier oder als PDF kommen (§ 33 Satz 4 UStDV).
Ihr Stichtag für die E-Rechnung
Vier Fragen, eine Antwort: ab wann Sie E-Rechnungen ausstellen müssen und wo Sie zuerst ansetzen. Allgemeine Information, keine Steuerberatung.
Lag der Gesamtumsatz Ihrer Verwaltung 2026 über 800.000 € (netto, ohne Hausgeld der WEG)?
Können Sie XRechnung und ZUGFeRD heute empfangen und lesen?
Werden eingehende E-Rechnungen automatisch in Ihre Verwaltersoftware übernommen?
Rechnen Sie das Verwalterhonorar mit einer eigenen Rechnung ab?
Beantworten Sie die erste Frage
Empfangen müssen Sie E-Rechnungen schon seit dem 1. Januar 2025.
Quelle: § 27 Abs. 38 UStG; BMF-Schreiben vom 15.10.2024 und 15.10.2025; Stand 07.10.2026. Keine Steuerberatung.
Noch 67 Tage. Fangen Sie heute an.
Seit 2025 müssen Verwaltungen E-Rechnungen empfangen können, ab 2027 oder 2028 auch selbst ausstellen. Die Unterlage zeigt Stufen, Sonderfälle für WEG und Verwalterhonorar sowie einen Fahrplan mit Checkliste.
bis 1. Januar 2027
- Sofort per Mail, als PDF
- Kein Newsletter ohne Häkchen
- Allgemeine Information, keine Rechtsberatung
2 Seiten · PDF · kostenlos
Schritt 1 von 3
Kurz beantwortet
Frei zum Nachlesen. Die Unterlage geht weiter: mit Checkliste und Fahrplan.
Muss eine WEG E-Rechnungen empfangen können?
Die WEG erbringt an ihre Eigentümer steuerfreie Leistungen (§ 4 Nr. 13 UStG). Nach dem BMF gelten die E-Rechnungsregeln auch für Empfänger, die nur steuerfreie Umsätze ausführen (BMF-Schreiben vom 15.10.2024, Rn. 17). Praktisch sollte die Verwaltung den Empfang für alle WEG einrichten. Ob eine einzelne WEG Unternehmerin ist, lassen Sie im Zweifel steuerlich prüfen.
Ist ein PDF per E-Mail eine E-Rechnung?
Nein. Eine E-Rechnung ist ein strukturierter Datensatz, der elektronisch verarbeitet werden kann (§ 14 Abs. 1 UStG), etwa XRechnung oder ZUGFeRD ab Version 2.0.1 ohne die Profile MINIMUM und BASIC-WL. PDF ohne Datensatz, Scan und Foto sind sonstige Rechnungen.
Ab wann muss die Hausverwaltung das Verwalterhonorar als E-Rechnung stellen?
An Unternehmer, etwa vermietende Eigentümer, ab 01.01.2027, wenn der Gesamtumsatz der Verwaltung 2026 über 800.000 € lag, sonst ab 01.01.2028 (§ 27 Abs. 38 UStG). Für ein laufendes Pauschalhonorar genügt einmalig eine E-Rechnung als Dauerrechnung mit dem Vertrag als Anhang (Abschn. 14.1 Abs. 19 UStAE).
Braucht man ein eigenes Postfach für E-Rechnungen?
Nein. Ein E-Mail-Postfach reicht, ein gesondertes nur für E-Rechnungen ist nicht erforderlich (BMF-Schreiben vom 15.10.2024, Rn. 40). Eine feste Adresse wie rechnung@ erleichtert aber Zuordnung und Prüfung.
Wie lange müssen E-Rechnungen aufbewahrt werden?
Acht Jahre (§ 14b Abs. 1 UStG). Aufbewahrt wird im empfangenen Format, bei der E-Rechnung mindestens der strukturierte Teil unverändert (BMF-Schreiben vom 15.10.2025, Rn. 60). Ein Ausdruck reicht nicht.
Tim GoebelGoebel & Partner Consulting, Dortmund. Berät Hausverwaltungen herstellerunabhängig bei Abläufen, Automatisierung und KI.
Quellen
- § 14 UStG (Ausstellung von Rechnungen) · geprüft 07.10.2026
- § 27 Abs. 38 UStG (Übergangsregeln E-Rechnung) · geprüft 07.10.2026
- § 19 Abs. 2 UStG (Gesamtumsatz) · geprüft 07.10.2026
- § 4 Nr. 12 und 13 UStG (Vermietung, Leistungen der WEG) · geprüft 07.10.2026
- BMF-Schreiben vom 15.10.2024, BStBl I S. 1320, Einführung der obligatorischen E-Rechnung (Kopie, Original auf bundesfinanzministerium.de nicht erreichbar) · geprüft 07.10.2026
- BMF-Schreiben vom 15.10.2025, zweites Schreiben zur E-Rechnung, Anpassung UStAE · geprüft 07.10.2026
- BMF: Fragen und Antworten zur E-Rechnung (Stand März 2026) · geprüft 07.10.2026
- E-Rechnungsviewer der Finanzverwaltung · geprüft 07.10.2026
- ZDH: Forderung nach Verschiebung der E-Rechnungspflicht auf 2028 · geprüft 07.10.2026
Allgemeine Information, keine Rechtsberatung. Für Ihren Einzelfall fragen Sie bitte Ihre Anwältin, Ihren Anwalt oder Ihre Steuerberatung.
Das könnte Sie auch betreffen
Alle Unterlagen und das Fristen-Radar
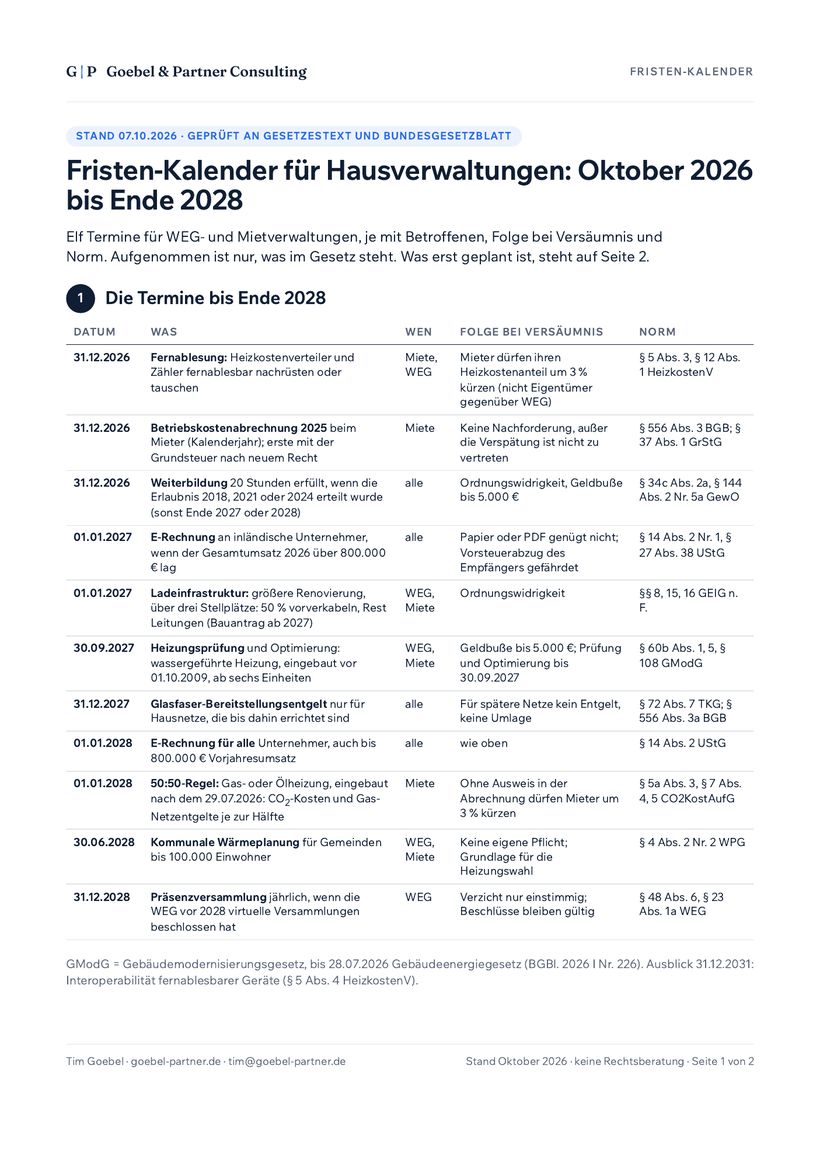
Fristen-Kalender für Hausverwaltungen: Oktober 2026 bis Ende 2028
Elf Fristen bis Ende 2028, allein drei am 31.12.2026. Jede mit Folge bei Versäumnis und Norm.
Ansehen
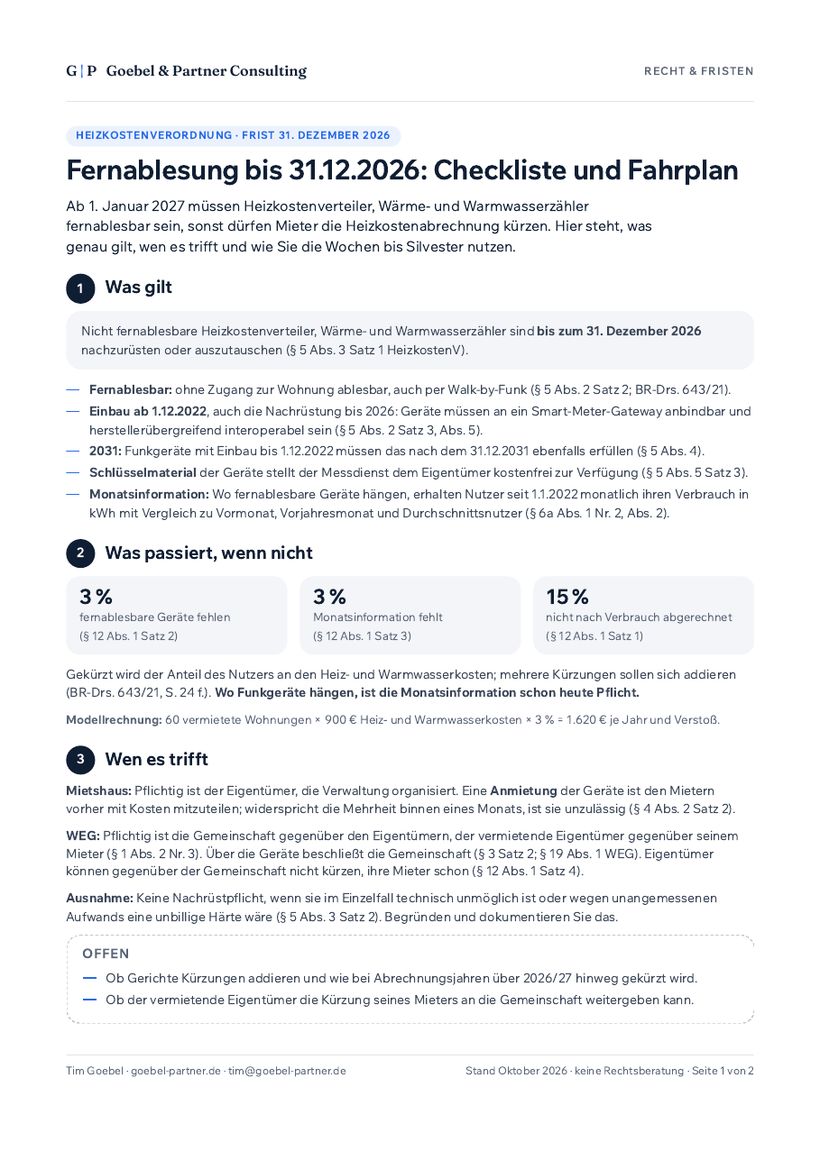
Fernablesung bis 31.12.2026: Checkliste und Fahrplan
Ab 2027 dürfen Mieter 3 % kürzen, wenn Zähler nicht fernablesbar sind. Checkliste und Fahrplan bis Silvester.
Ansehen
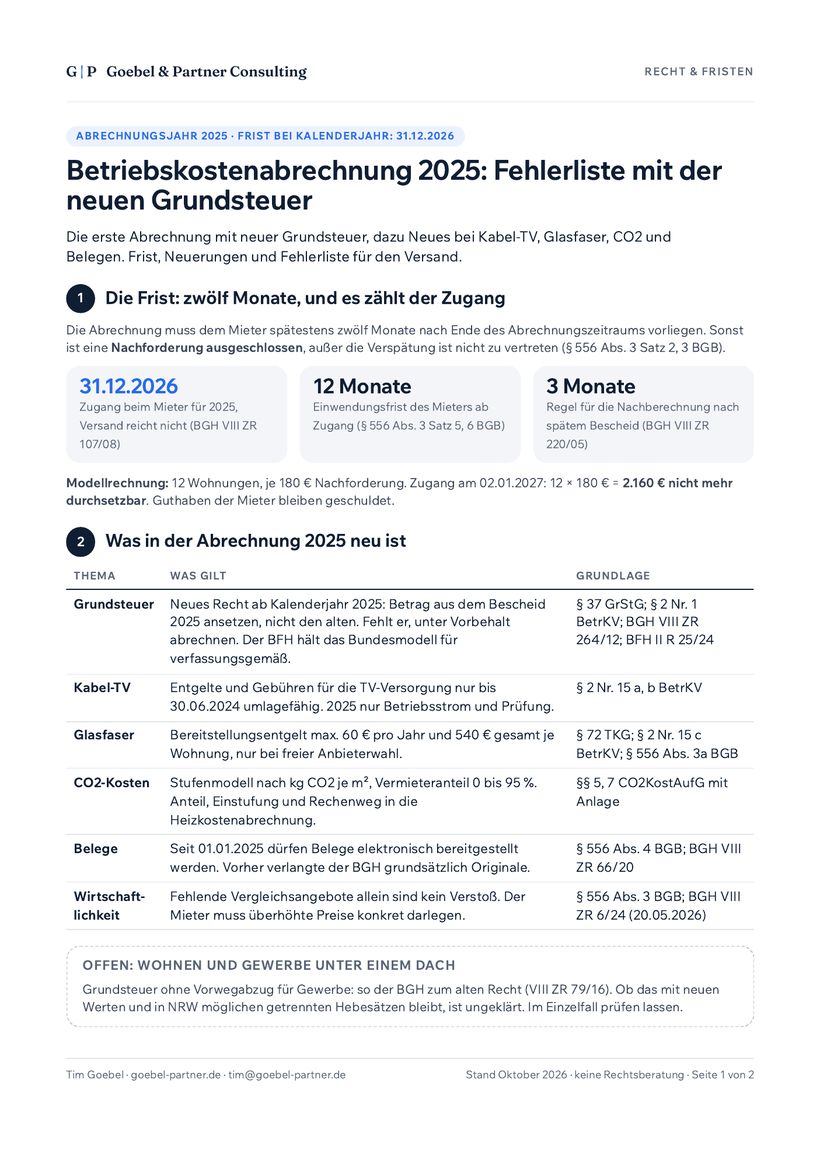
Betriebskostenabrechnung 2025: Fehlerliste mit der neuen Grundsteuer
Erste Abrechnung mit neuer Grundsteuer: Wer den 31.12.2026 verpasst, verliert Nachforderungen.
AnsehenMehr davon, alle zwei Wochen: der Bierdeckel.
Der Bierdeckel ist mein kostenloser Newsletter für Hausverwaltungen: alle zwei Wochen ein Ablauf, durchgerechnet in Stunden und Euro, dazu eine Vorlage, die Ihr Team am selben Tag nutzt. Fünf Minuten Lesezeit, jederzeit abbestellbar.